Sector asegurador de Ecuador se prepara para cobertura ante posible "Súper Niño" 2026-2027
· Por Orenses.com
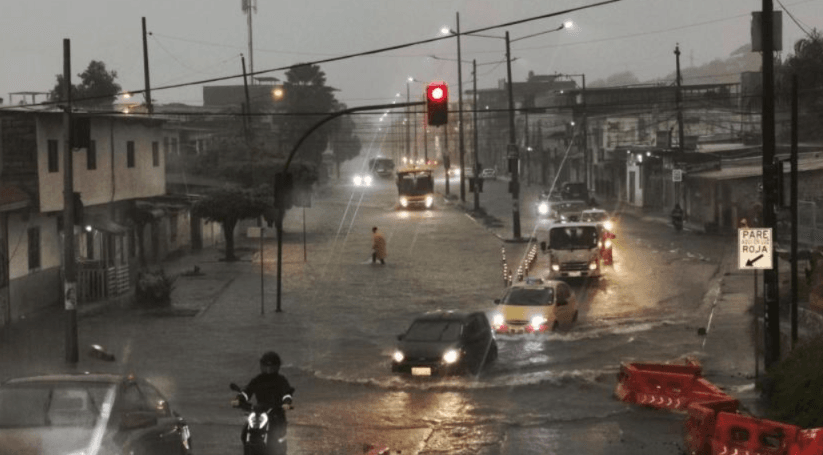
El fenómeno de El Niño 2026-2027 tiene una probabilidad superior al 90% de ser un evento muy fuerte, y 75% de posibilidad de ser histórico, según el Centro de Predicción Climática de la NOAA. Frente a este escenario, el sector asegurador ecuatoriano comienza a evaluar su capacidad de respuesta ante una posible catástrofe que podría causar pérdidas entre USD 9.600 millones y USD 24.000 millones al país.
En el primer semestre de 2026, el mercado asegurador de Ecuador alcanzó un valor de USD 1.261 millones en primas netas emitidas, representando un incremento de 5,7% respecto al mismo período de 2025. Sin embargo, la cultura de protección contra riesgos climatológicos sigue siendo baja. La brecha de protección en Ecuador alcanza 77%, muy por encima del promedio regional de 60%, según datos de Mapfre Economics para 2024.
Esta brecha significa que cuando ocurren catástrofes naturales, la recuperación económica la paga finalmente la sociedad, señaló Jorge King, director técnico y de reaseguros de Aseguradora del Sur. Como referencia, el fenómeno de El Niño 1997-1998 ocasionó pérdidas por USD 2.869,3 millones, equivalentes al 15% del PIB de ese año, afectando especialmente sectores como agricultura, pesca, industria, comercio y turismo.
En un escenario optimista, las pérdidas actuales podrían representar entre 9% a 12% del PIB (USD 9.600 a USD 14.000 millones), con recuperación en dos a tres años. En un escenario pesimista, podrían alcanzar 15% a 20% del PIB (USD 18.000 a USD 24.000 millones), con recuperación de más de cinco años, según la oceanógrafa María del Pilar Cornejo de la Espol.
Coberturas disponibles ante eventos extremos
Varios ramos de seguros en Ecuador ofrecen protección ante daños causados por lluvias excesivas, inundaciones y deslizamientos, explica Patricio Salas, secretario ejecutivo de la Federación Ecuatoriana de Empresas de Seguros (Fedeseg).
Incendios y líneas aliadas, así como Multirriesgo (hogar, comercial o industrial), protegen inmuebles como domicilios, oficinas, bodegas y fábricas, incluyendo mobiliario, maquinaria y mercancías. Los Ramos Técnicos cubren obras civiles como puentes, carreteras y sistemas de riego, además de montaje de maquinaria en refinerías, fábricas y equipos de contratistas. El ramo de Vehículos protege carros livianos o pesados, mientras que Transporte cubre mercancías en tránsito.
Estos tres segmentos principales —Vehículos, Incendios y Ramos Técnicos— representan en promedio 36% de la demanda de seguros en el país durante los últimos cinco años. En el primer semestre de 2026, la participación fue liderada por Vida Colectiva (32,8%), seguida por Vehículos (17,9%) e Incendios y líneas aliadas (12,3%).
Capacidad de respuesta del mercado
Salas anticipó un incremento en los siniestros y la siniestralidad (relación entre costo de siniestros e ingresos por primas) en los ramos relacionados con El Niño. En 2025, la siniestralidad promedio del mercado fue 40,8%. Las compañías de seguros cuentan con esquemas de reaseguro internacional que permiten diversificar el riesgo y garantizar respuesta ante pérdidas extremas.
Equisuiza, Pichincha y Chubb son las empresas con mayor participación en el mercado ecuatoriano por primas netas emitidas en el primer semestre de 2026.
**Sector agropecuario, el más vulnerable**
El sector agrícola enfrenta la mayor vulnerabilidad. Según el Plan de Acción Nacional ante El Niño 2026-2027, más de 3,1 millones de hectáreas de cultivos están en susceptibilidad alta y media. Guayas, Los Ríos y El Oro serían las provincias más afectadas, mientras Esmeraldas enfrentaría afectación media.
Arroz, pasto, banano, cacao y maíz son los rubros en mayor riesgo. Sin embargo, el ramo Agropecuario es el segmento con menor participación en seguros, generando apenas USD 800.000 en primas en el primer semestre de 2026, muy por debajo de los USD 15 millones anuales registrados antes de 2019.
La protección agropecuaria depende principalmente de subsidios estatales, ya que pequeños productores no tienen capacidad económica para asumirlos. Para 2026-2029, el Seguro Agropecuario Subvencionado tiene presupuesto de USD 24,5 millones, con USD 17,9 millones destinados a subsidiar primas entre 60% y 80%.