Más de 570 000 microempresarios ecuatorianos pagan USD 2 486 millones anuales en intereses al chulco
· Por Orenses.com
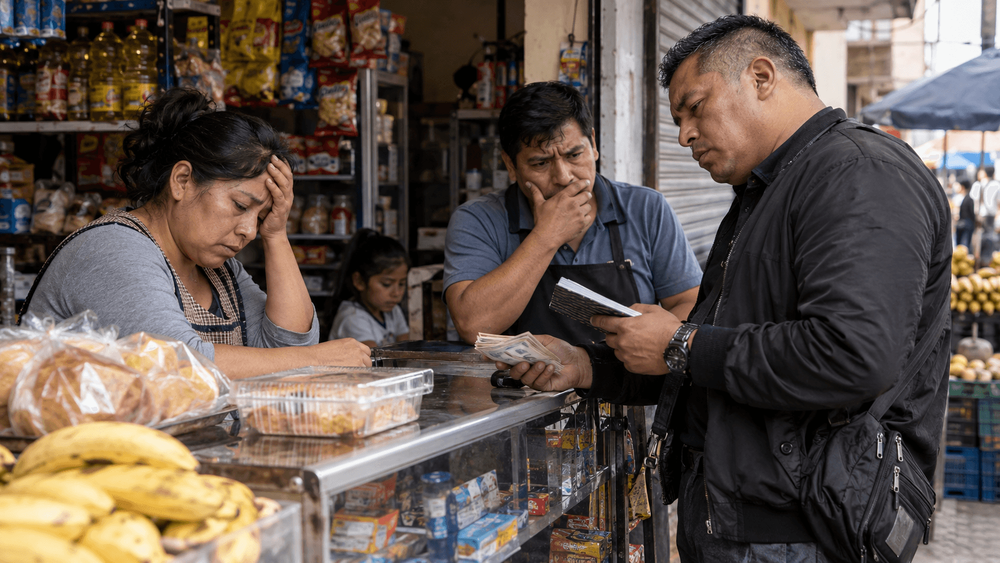
Un estudio del economista David Castellanos de la Universidad Andina Simón Bolívar revela una realidad alarmante en la microempresa ecuatoriana: más de 570 000 pequeños negocios recurren anualmente a prestamistas informales, generando un costo financiero de aproximadamente USD 2 486 millones solo en intereses.
Se trata de capital que no se reinvierte en inventario, no genera ahorro y no se convierte en consumo para la economía local. Según el análisis, ese dinero representa trabajo que nunca prospera, oportunidades perdidas para las familias ecuatorianas.
El Oro, como provincia con alta presencia de pequeños comerciantes y emprendedores, no es ajena a esta realidad. Pequeñas tiendas, vendedores ambulantes, productores locales y micronegocios en Machala, Santa Rosa y otras ciudades enfrentan exactamente este problema: acceso limitado al crédito formal y dependencia del chulco como única opción.
EL UNIVERSO DE LA MICROEMPRESA
Al cierre de 2025, el INEC registró 1 119 977 microempresas. Pero ese número es apenas el 35% del total real. Sumando a los emprendedores del RIMPE y asumiendo negocios sin RUC, el universo real alcanza unos 3,5 millones de microempresas y emprendimientos. De ellos, 1,6 millones están completamente fuera del sistema financiero formal.
LAS CIFRAS DEL CHULCO
El cálculo de Castellanos multiplica 571 272 microempresarios por un crédito promedio de USD 3 626, lo que genera una deuda estimada de USD 2 071 millones. Aplicando una tasa conservadora del 120% anual, llega a USD 2 486 millones en intereses.
Pero la realidad puede ser peor. Una investigación de 2021 del mismo autor con Equifax documentó prestamistas cobrando hasta 1 238% anual, con tasas diarias del 3,44%.
LOS NÚMEROS DEL INFORMANTE
El 71,8% de estos préstamos es menor a USD 500. El 41,3% debe devolverse en 30 días o menos. Los cobros son diarios: USD 1, USD 5 o USD 10 según el monto. Seis de cada diez deudores trabajan solo para pagar al chulquero. El 52,3% de quienes recurren al chulco son mujeres.
POR QUÉ NO ACCEDEN AL CRÉDITO FORMAL
El estudio señala que los techos a las tasas de interés activas limitan la capacidad de bancos y cooperativas para atender clientes de mayor riesgo. Además, la eliminación en 2009 del microcrédito de subsistencia (hasta USD 600) expulsó del sistema formal a microempresarios que necesitaban montos pequeños. Según el Banco Central, al cierre de 2025 el 70,3% de la población adulta no tenía crédito activo en el sistema formal.
EL VÍNCULO CON LA CRIMINALIDAD
Quizá lo más preocupante: el crédito informal y las economías ilegales comparten territorio, clientes y la misma lógica de cobro en efectivo. El Observatorio Ecuatoriano de Crimen Organizado reporta que cuatro de cada diez pequeñas empresas han sido víctimas de extorsión.
"El emprendedor ecuatoriano no solo trabaja para pagar sus deudas informales: trabaja, involuntariamente, para financiar el ecosistema criminal que lo asfixia", concluye el estudio.
EL CAMINO ADELANTE
El informe plantea ampliar la inclusión financiera y revisar políticas que restringen el crédito a segmentos de mayor riesgo. Considerando que las ventas de microempresas representan entre el 42,4% y 58,1% del consumo final de los hogares, invertir en acceso formal al crédito es invertir en la economía del país y en la estabilidad de miles de familias.