IA como historial de crédito: la apuesta para frenar el chulco en Ecuador
· Por Orenses.com
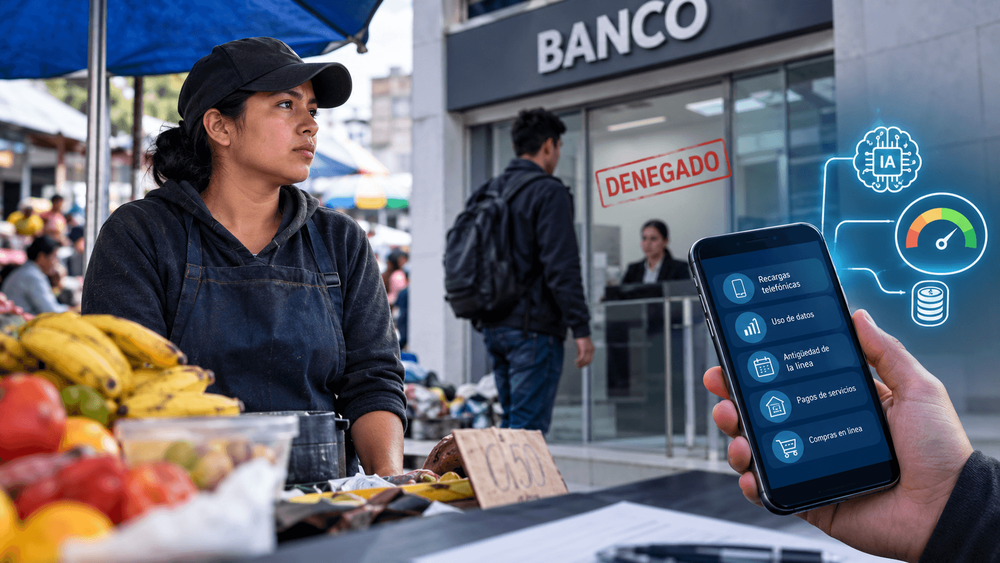
Miles de vendedores informales en Ecuador enfrentan la misma barrera al buscar financiamiento: sin rol de pagos ni garantías formales, los bancos los clasifican como clientes "sin historial" y les cierran las puertas. Esta exclusión golpea con fuerza a los jóvenes, cuyo empleo adecuado apenas llega al 36,7% en hombres y 26,7% en mujeres, con brechas territoriales que van del 48,2% en Pichincha al 8,0% en Morona Santiago, según datos del INEC citados por el investigador Cristhian Guamán Saca.
Atrapados en la informalidad, muchos emprendimientos caen en lo que el estudio "Riesgo de Crédito en Economías con Alta Informalidad", del investigador C. Roberto Silva, llama la "missing middle": negocios demasiado grandes para el microcrédito, pero demasiado informales para la banca corporativa. Sin acceso a crédito formal, su alternativa termina siendo el chulco, con tasas de interés extremas.
La propuesta de Silva plantea sustituir el ingreso declarado por señales alternativas: frecuencia de recargas telefónicas, uso de datos, antigüedad de la línea, puntualidad en pagos de servicios básicos e historial de compras en línea. Procesados con inteligencia artificial, estos datos permitirían predecir la capacidad de pago con una precisión entre 5 y 15 puntos porcentuales superior a los métodos tradicionales, reduciendo drásticamente los costos operativos de evaluación crediticia.
El estudio cita experiencias concretas: en Perú, el análisis de historiales de compra elevó la aprobación de préstamos informales del 16% al 48% sin aumentar la morosidad. A escala global, la fintech Tala ha colocado más de 4.000 millones de dólares evaluando únicamente datos de celulares, mientras plataformas como Mercado Libre y Rappi financian con base en historiales de pedidos y entregas.
Ecuador ya dio un primer paso regulatorio. La Junta de Política y Regulación Financiera y Monetaria emitió la resolución JPRFM-2026-033-F, que permite incorporar fuentes complementarias —como el pago puntual de luz y agua— al buró de crédito. La norma también limita a cuatro años la vigencia de la información crediticia y a dos años los reportes visibles, con un plazo de 12 a 18 meses para su implementación.
Economistas consultados por el estudio destacan el potencial de la medida, pero advierten sobre sus exigencias. El consultor Carlos Peña señaló que la reforma permite reconocer buenos comportamientos antes invisibles, aunque representa "un arma de doble filo" al exigir una conducta de pago más constante. Andrés Rodríguez Verdesoto añadió que prácticas como pagar a tiempo un crédito de casa comercial ahora podrán respaldar el acceso a préstamos formales.
Silva insiste en que el avance requiere supervisión constante para evitar que los algoritmos repliquen sesgos existentes, como discriminar por modelo de celular, barrio o género. Propone la creación de sandboxes regulatorios donde bancos y cooperativas prueben estos modelos de forma controlada. Su conclusión es clara: diseñar productos financieros solo para el empleo formal ignora a la mayor parte de la economía real del país.