8 de cada 10 clientes bancarios en Ecuador operan en plataformas digitales, según Banco Pichincha
· Por Orenses.com
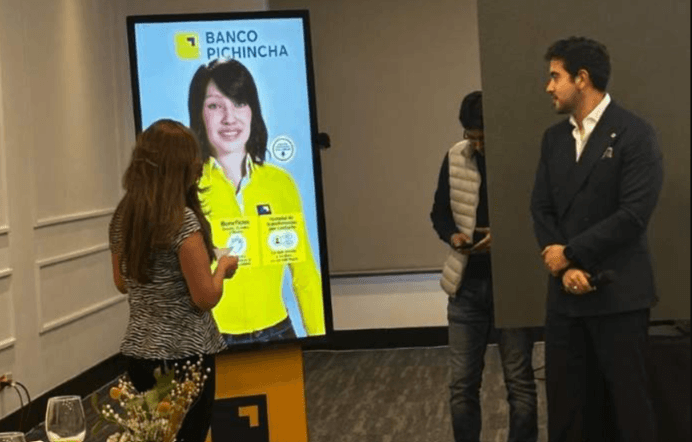
La transformación digital del sistema financiero ecuatoriano dejó de ser una proyección para convertirse en una realidad consolidada. Banco Pichincha, una de las entidades más grandes del país con más de 120 años de trayectoria, es el principal reflejo de este cambio estructural en los hábitos financieros nacionales.
En 2019, apenas el 17% de los clientes de la entidad operaba en canales digitales. Para 2026, esa cifra alcanzó el 80%, entre más de 6,5 millones de usuarios. Este salto de 63 puntos porcentuales en solo siete años evidencia la velocidad de adopción de la banca digital en Ecuador.
Los números operativos refuerzan esta transformación: el 79% de las transacciones de Banco Pichincha se realiza de forma digital, por encima del promedio latinoamericano cercano al 65%. La entidad procesa más de 100 transacciones por segundo en sus plataformas digitales y suma más de 5,5 millones de usuarios activos en estos canales.
El celular como centro financiero personal
La banca móvil se ha consolidado como el eje más visible de este cambio. En un solo mes, los clientes de Banco Pichincha realizaron 164 millones de transacciones móviles, moviendo alrededor de 15 mil millones de dólares desde sus dispositivos. De ese total, 3 de cada 4 operaciones corresponden a transferencias interbancarias, que crecieron 11% durante 2025.
Este avance nacional se inscribe en un contexto regional más amplio. En América Latina, más del 70% de los adultos tiene una cuenta bancaria, según el Global Findex. En Ecuador, la cifra es del 65%, un indicador que mejora con la expansión digital como herramienta de inclusión financiera.
Actualmente, el 67% del dinero del sistema financiero ecuatoriano circula a través de canales digitales, mientras que el uso de efectivo continúa cayendo: los retiros disminuyeron un 20% en 2025.
Ciberseguridad como pilar de la confianza
En paralelo al crecimiento digital, la ciberseguridad se posiciona como un componente transversal. Roberth Chávez, gerente de Ciberdefensa de Banco Pichincha, subraya que "la digitalización bancaria es no solo una condición para mejorar la eficiencia y competitividad de la banca, sino también para lograr una mayor inclusión financiera".
La estrategia de protección contempla tres momentos complementarios: asegurar el diseño antes de que una funcionalidad llegue al usuario, identificar y gestionar vulnerabilidades mientras el servicio está activo, y detectar patrones de fraude en tiempo real durante las transacciones.
Las amenazas evolucionan constantemente: mientras los ataques directos a plataformas persisten, las nuevas estrategias buscan convencer o engañar directamente a los usuarios. Esto obliga a combinar tecnología, monitoreo y prevención con una comprensión del comportamiento del usuario.
Para los orenses, esta transformación digital significa acceso más rápido a servicios financieros, mayor seguridad en operaciones y herramientas para participar en la economía formal desde cualquier dispositivo móvil, cerrando brechas de inclusión que históricamente han limitado el acceso financiero en provincias como El Oro.